东鹏控股募资16亿扩张,六千亿陶瓷市场中日用陶瓷版图占几何?
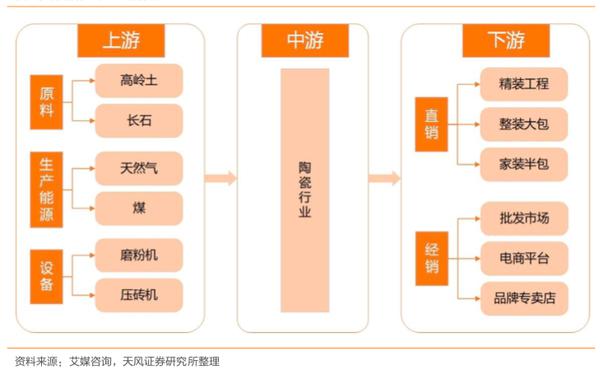
中国陶瓷产业历经数十年发展,已形成涵盖建筑陶瓷、卫生陶瓷、日用陶瓷、艺术陶瓷等多品类的庞大产业集群,整体市场规模突破6000亿元。在这片红海中,东鹏控股作为建筑卫生陶瓷领域的头部企业,近期启动IPO计划融资16亿元用于扩张与产能升级,引发业界关注。若将视野拓宽至六千亿大市场,并聚焦于日用陶瓷这一最大细分板块,东鹏控股究竟能占据几分?
六千亿陶瓷大市场结构与日用陶瓷体量
据中国陶瓷工业协会及多家机构统计,中国陶瓷行业总产值约6000亿元。其中,建筑陶瓷占比约45%,规模约2700亿元;卫生陶瓷占比约18%,规模约1080亿元;日用陶瓷占比约25%,规模约1500亿元;艺术陶瓷及其他占比约12%。日用陶瓷作为与民生最为紧密的品类,涵盖餐具、茶具、厨房器皿等,全国年产量超过300亿件,出口量常年稳居全球首位。
东鹏控股的业务基本盘:聚焦建陶与卫浴
东鹏控股成立于1972年,总部位于广东佛山,是国内领先的建筑陶瓷与卫生洁具供应商。公司产品线主要包括瓷砖、卫浴、木地板、涂料等,其中瓷砖收入占比超过80%。根据其招股说明书,本次IPO拟融资16亿元,主要投向广东、江西、湖南等地的智能陶瓷生产线扩建、研发中心升级及品牌渠道建设,重点仍围绕建筑陶瓷的高端化、绿色化与智能化。尽管亦有少量卫生陶瓷和配套家居产品,但日用陶瓷并非公司的主营业务方向——东鹏旗下仅有极有限的陶瓷餐具、茶具等衍生品,多用于品牌展示或整体家居配套,并未形成规模化生产与销售体系。
日用陶瓷竞争格局:群雄割据,区域品牌主导
日用陶瓷行业集中度极低,全国规模以上企业超过1500家,上市公司寥寥。主要品牌包括:湖南华联瓷业(釉下五彩、炻瓷)、广东松发陶瓷、广西三环陶瓷、福建冠福股份、江西景德镇陶瓷股份等。其中华联瓷业年营收约12亿元,松发陶瓷约6亿元,即使头部品牌在1500亿日用陶瓷市场中的份额也不足1%。行业以出口代工、区域特色集群(景德镇、潮州、德化、淄博、醴陵)和中小民企为主体,与建筑陶瓷的百亿级龙头格局完全不同。
东鹏在日用陶瓷中的市场占比测算
即便东鹏控股旗下曾有“东鹏陶瓷”延伸至日用器皿的零星尝试,公开年报及招股书中也从未将日用陶瓷作为独立收入来源披露,通常归类于“其他”或直接未纳入。假设其日用陶瓷相关销售(含赠品、展示品)每年不超过数千万元,与1500亿总盘子对比,占比微乎其微(若按5000万元计,约万分之三)。即使在东鹏自己的总收入(约60-70亿元)中,日用陶瓷占比亦不足0.1%。可以说,在这块六千亿市场里的大蛋糕——日用陶瓷细分领域中,东鹏控股的份量如同沧海一粟,远不及建陶主业的分量。
扩张逻辑:不与日用陶瓷正面竞争,而是强化主业护城河
东鹏将16亿融资投向瓷砖智能制造、卫浴产能扩充以及销售网络下沉,本质上是在2700亿建筑陶瓷和1080亿卫生陶瓷战场中争夺更大份额。此次扩张符合我国陶瓷行业“大家居”整装趋势——用瓷砖、卫浴、辅材、整装卫浴形成协同,但依然谨慎避开与日用陶瓷在品牌认知、渠道模式和成本结构上的巨大差异。换言之,东鹏的战略选择是做大本部,而非跨界抢占日用陶瓷制高点。
小结:东鹏在日用陶瓷市场占不到几分
来看,在6000亿元陶瓷大市场中,日用陶瓷大约占据1500亿元的细分成席,但其竞争生态碎片化、区域化,与东鹏控股的核心能力资源并不匹配。东鹏累计的市场份额主要集中在建筑陶瓷和部分卫生陶瓷,日用陶瓷的“戏份”极轻。若强行测算市场占有率,不足1%(因为甚至零点几无法以十分为单位测算);更严谨的说,应该是在总盘子万分级别,可以忽略不计。东鹏19亿募资扩展的,是建筑陶瓷制高点而非日用陶瓷版图。所以在六千亿市场的望远镜下,日用陶瓷内我们几乎看不到东鹏一成的、半成的甚至万分之一的身影——它是行业的巨鳄,却是这块儿的“过客”。
如若转载,请注明出处:http://www.gxjccy.com/product/50.html
更新时间:2026-10-10 07:46:08